9 月與 10 月向來是美股全年表現最弱的時段,今年又適逢中期選舉年,歷史上這段期間的表現更為顛簸。尤其在歷經第二季的股市跳漲,當前又有三項重大風險集中湧現,預期自七月以來股市的上下震盪走勢將持續進行。
投資人目前最關心的三大風險,首要仍是聯準會政策動向。台北時間今日凌晨,聯準會如市場預期升息一碼,將政策利率提高至3.75%至4.0%。此次會後聲明與最新點陣圖顯示,聯準會對抗通膨的態度較先前更加堅定,也提高市場對未來利率維持高檔的預期。聯準會政策方向的不確定性,隨即引發第二個風險,也就是美債殖利率的快速攀升,目前10年期美債殖利率已來到5%附近。殖利率走高意味投資人要求更高的風險補償,如此高的無風險利率不僅直接壓縮股市估值,也可能吸引部分資金自股市流向債市。
第三個風險則是AI數據中心建設放緩的相關負面消息。目前美國經濟增長與AI基礎建設投資高度相關,美股表現亦深受其驅動。然而最新民調顯示,超過半數美國民眾反對在自家社區附近興建數據中心。在中期選舉升溫之際,兩黨極可能將相關議題作為政治攻防工具,後續不排除出現更多爭議與雜音,進一步放大市場短期波動。
短線修正屬評價與籌碼調整,非基本面反轉
投資最怕的不是風險多,而是分不清哪些風險會改變趨勢、哪些只改變價格。對於三項風險我們的判定如下。首先是加息疑慮,投資人最害怕的是會不會快速升息,讓股市進入熊市,但我們認為大概率是緩慢加息,也就是升一次、觀察數次。因為聯準會升息的唯一理由是壓抑通膨,而當前通膨最大的威脅來自油價,但是一則油價並不在核心通膨的參考範圍內;再加上歷史上油價上漲作為單一因素,極少成為聯準會持續大幅升息的理由,而且油價上漲尚未向更廣泛的實體經濟傳導。在此背景下,再鷹派的聯準會也缺乏持續快速升息的理由;真要進一步升息,也更可能是緩慢、甚至是臨時性的,其目的在於加速通膨回落的速度,而非扭轉趨勢。
至於美債利率風險,我們認為本輪美債走勢的主因仍是—全新的聯準會班底、政策上大幅改革、態度上明顯強硬,自然帶來更高的不確定性與風險溢酬,進而推升收益率。但我們相信,聯準會與財政部仍握有非常充足的應對手段;而且本質上是一次性的債券重新定價,不致使問題持續惡化或走向失控。
有關AI數據中心的爭議,我們則認為多為噪音,可能造成短期波動,但政策難以逆轉 AI的長期發展趨勢。
風險過後,往往孕育下一波投資機會
在這資訊高速流通的時代,市場總是放大短期風險,卻低估長期趨勢。從歷史經驗來看,無論是聯準會政策轉向、利率快速調整,或是產業發展過程中的政治與監管爭議,都曾在短期造成市場大幅震盪;然而只要企業獲利與產業成長趨勢沒有改變,市場最終仍會回到基本面定價。本次市場擔憂的三項風險,本質上多屬評價、政策溝通與市場情緒層面的調整,而非企業獲利週期的反轉。
我們反而認為,若市場因短期不確定性出現明顯修正,將有機會讓部分具備長期成長潛力、但評價已偏高的優質企業重新回到更具吸引力的投資區間。對長線投資人而言,真正重要的不是預測下一次波動,而是辨識哪些結構性趨勢在波動過後仍將持續存在,而 AI 正是目前最具代表性的例子。
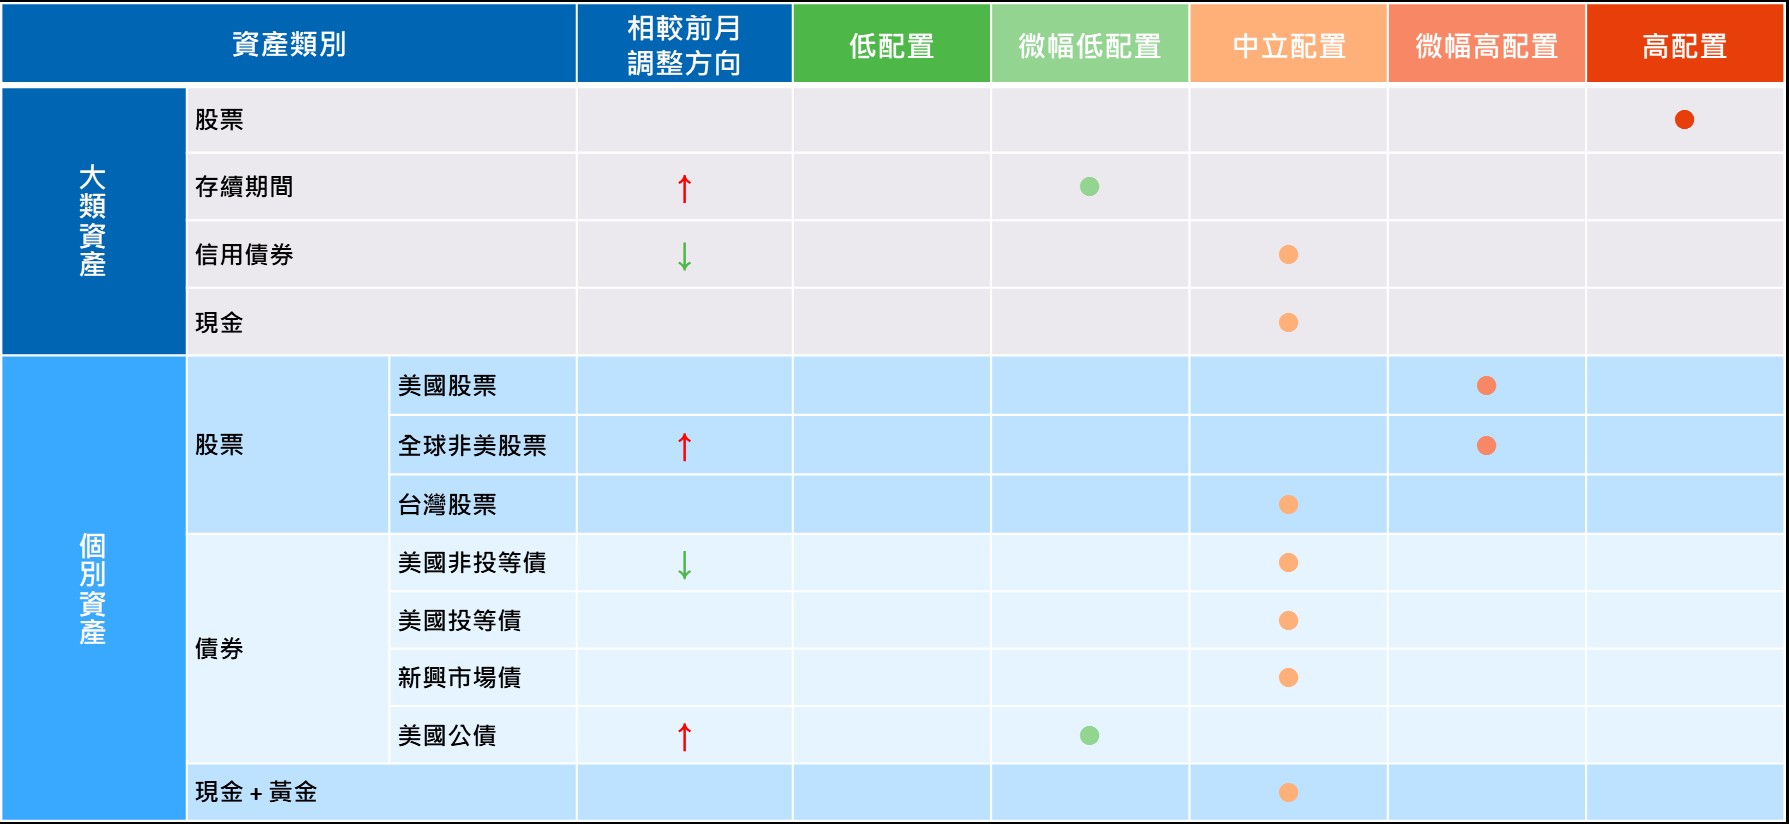
維持 AI 主軸核心配置,聚焦獲利已實質落地的企業。債券投資則鎖定中短天期信用債,避開長端不確定性。
投資建議 : 維持「TEAM」投資原則
• T: Trend 核心布局AI趨勢與台股
• E: Expansion把握AI需求成長,供應鏈廣度擴散的投資機會
• A: Allocation 做好資產配置提高勝率
• M: Middle Path 債券聚焦中天短期信用債
我們的立場很明確:短期要控制風險,避免在波動中被市場淘汰;但更重要的是,別因為短期的雜訊而錯過結構性的機會。加息與美債確實足以引發回調,但同時也都是可控的問題—前者大概率是緩慢或臨時性的,後者是一次性的重新定價。真正會改變趨勢的,是企業獲利,而獲利目前正處於歷史罕見的高增速區間。
如果將當前市場環境比喻成一段旅程,那麼「道路依然清晰,但天氣已有轉變」,道路代表 AI 的成長軌道,天氣則代表政治與貨幣政策風險。聯準會政策、利率波動與選舉雜音,確實可能讓市場短期更加顛簸,但目前尚未看到足以改變 AI 投資週期、企業獲利成長與產業升級方向的證據。歷史經驗也顯示,當結構性成長趨勢明確時,波動往往改變的是進程,而非終點;對具備紀律的投資人而言,修正反而可能提供更好的布局機會。
在此背景下,我們維持今年以來投資布局的核心架構,也就是「TEAM」四大投資原則(Trend、Expansion、Allocation、Middle Path)。趨勢(Trend)上,AI 已逐步由概念走向實際應用與獲利兌現;擴散(Expansion)上,相關需求正由少數領導企業向更廣泛的供應鏈與受惠產業延伸。因此投資上應把握市場震盪帶來的重新布局機會,投資視野也要逐步從 AI 基礎建設,擴展至能夠運用 AI 創造實質效益,且具備獲利支撐與合理評價的企業,避免追逐短期急漲的題材股。
另一方面,當市場天氣變得更不穩定,資產配置(Allocation)的重要性也同步提升。透過適度納入具息收優勢的債券資產,不僅有助於平衡股票波動,也能提升投資組合的整體風險調整後報酬。對應 TEAM 中的中間路線(Middle Path)原則,在利率維持高檔的環境下,更應重視收益與風險之間的平衡,而非單純追求資本利得。
在大類資產配置上,本月維持「股優於債」的整體看法不變。 股市方面,在 AI 需求持續擴張、產業發展加速落地的背景下,仍相對看好與 AI 基礎建設及應用需求高度連動的市場,尤其是具關鍵供應鏈地位的台股;債市方面,考量通膨仍具不確定性、利率維持高檔區間整理機率較高,配置上建議以殖利率水準相對較佳的中短天期信用債為主,以收息與穩定波動為主要配置方向。